Jogi tudástár
A NAV szerepe a cégváltozási eljárásban
A NAV szerepe a cégváltozási eljárásban
Egy társaság életében természetes, hogy időről időre változik a vezető tisztségviselő, a cégvezető, a képviseletre jogosult tag vagy a tulajdonosi kör. Kevesebben számolnak azonban azzal, hogy bizonyos személyi változások nemcsak cégjogi, hanem adójogi következményekkel is járhatnak. A NAV ugyanis a változásbejegyzéshez kapcsolódóan adóregisztrációs vizsgálatot folytathat le.
A szabály célja, hogy az adóhatóság kiszűrje azokat az eseteket, amikor a cég új vezetője, tagja vagy részvényese olyan adózási előélettel rendelkezik, amely a társaság működése szempontjából kockázatot jelenthet. A vizsgálat alapját az adózás rendjéről szóló 2017. évi CL. törvény (Art.) 24. §-a adja.
Milyen változási eljárások esetén indul vizsgálat?
A NAV a változásról való tudomásszerzést követően harminc napon belül vizsgálja meg, hogy a változás miatt fennáll-e valamely hivatkozott adóregisztrációs akadály.
A vizsgálat különösen az alábbi személyi változásokhoz kapcsolódik:
- a cégbejegyzésre kötelezett adózó vezető tisztségviselőjének, cégvezetőjének vagy képviseletre jogosult tagjának változása;
- korlátolt felelősségű társaság vagy zártkörűen működő részvénytársaság esetén az ötven százalékot meghaladó szavazati joggal vagy minősített többségű befolyással rendelkező tag, illetve részvényes változása;
- az ilyen meghatározó befolyással rendelkező tag vagy részvényes hiányában bármely tag vagy részvényes változása;
- egyszemélyes társaság esetén az egyedüli tag vagy részvényes személyében bekövetkező változás.
Mit vizsgál a NAV?
A NAV azt ellenőrzi, hogy az érintett új vezető tisztségviselő, cégvezető, tag vagy részvényes kapcsán fennáll-e olyan körülmény, amely az Art. 19. § (2) bekezdése alapján adóregisztrációs akadálynak minősül.
A NAV különösen az alábbi, Art. 24. §-ban nevesített adóregisztrációs akadályokat vizsgálja és az adószám megállapítását megtagadja, ha a társaság vezető tisztségviselője, cégvezetője, tagja, részvényese:
- olyan, más adózó jelenlegi vagy ott volt vezető tisztségviselője, cégvezetője, tagja vagy részvényese, amely az adószám megállapítása iránti kérelem benyújtásának napján az állami adó- és vámhatóságnál nyilvántartott, túlfizetéssel csökkentett, száznyolcvan napon keresztül folyamatosan fennálló, ötmillió forintot, a legnagyobb adóteljesítménnyel rendelkező adózók esetében tízmillió forintot meghaladó adótartozással rendelkezik,
- az adószám megállapítása iránti kérelem benyújtásának napján az állami adó- és vámhatóságnál nyilvántartott, túlfizetéssel csökkentett, száznyolcvan napon keresztül folyamatosan fennálló, ötmillió forintot, a legnagyobb adóteljesítménnyel rendelkező adózók esetében tízmillió forintot meghaladó adótartozással rendelkezik, vagy
- az adószám megállapítása iránti kérelem benyújtásának napján a vezető tisztségviselői pozíciótól, illetve e foglalkozástól jogerősen eltiltottnak minősül.
A fentieken kívül pedig a NAV megvizsgálja továbbá azt is, hogy a változásbejegyzés napját megelőző öt éven belül valamely alábbi akadály fennáll-e:
- olyan, más adózó jelenlegi vagy volt vezető tisztségviselője, cégvezetője, tagja vagy részvényese, amely az adószám megállapítása iránti kérelem benyújtásának napját megelőző öt éven belül az állami adó- és vámhatóságnál nyilvántartott, túlfizetéssel csökkentett, ötmillió forintot, a legnagyobb adóteljesítménnyel rendelkező adózók esetében tízmillió forintot meghaladó adótartozással jogutód nélkül szűnt meg, vagy
- adószámát az állami adó- és vámhatóság az adószám megállapítására irányuló kérelem benyújtásának napját megelőző öt éven belül jogerősen törölte, mert az adózó a beszámoló letétbehelyezési, illetve közzétételi kötelezettségének az ismételt felhívásban szereplő határidőben nem tett eleget, vagy mert az Art. szerinti adószám törlésének feltételei fennálltak, és az adószám megállapítására irányuló kérelem benyújtásáig nem állapította meg ismételten, ide nem értve a felszámolási eljárás esetére ismételten megállapított adószámot.
Mi történik, ha a NAV akadályt állapít meg?
Ha a NAV adóregisztrációs akadályt állapít meg, nem automatikusan törli a társaság adószámát. Először felszólítja az adózót, hogy a felszólítás kézbesítésétől számított negyvenöt napon belül hárítsa el az akadályt.
Ha az adózó a felszólításnak nem tesz eleget, és mulasztását nem menti ki, a NAV az Art. 246. § szerinti jogkövetkezményeket alkalmazhatja, amely végső soron az adószám törléséhez vezethet.
A szabály sajátossága, hogy az akadály nemcsak új személy belépésével, hanem a tag vagy részvényes befolyásának változásával is bekövetkezhet. Így például az ötven százalékot meghaladó szavazati jog vagy minősített többségű befolyás csökkenése is olyan helyzetet teremthet, amely miatt a NAV vizsgálata relevánssá válik.
Van-e lehetőség kimentésre?
A rövid válasz az, hogy igen. Az a vezető tisztségviselő, cégvezető, tag vagy részvényes, akire tekintettel a NAV az adózót felszólította, kimentési kérelmet terjeszthet elő. Erre a felszólítás adózó részére történő kézbesítésétől számított tizenöt nap áll rendelkezésre. Ez jogvesztő határidő, a határidő elmulasztása esetén igazolási kérelem előterjesztésének nincs helye, ezért elmulasztása különösen súlyos következményekkel járhat.
A kimentési kérelem célja annak igazolása, hogy az adóregisztrációs akadály ellenére az adószám törlésének nincs helye. A törvény több kimentési okot is ismer. Ilyen lehet például annak bizonyítása, hogy az adótartozás azért keletkezett, mert az érintett társaság vevői vagy megrendelői nem fizették ki a teljesített szolgáltatás vagy termékértékesítés ellenértékét, és a társaság a követelések érvényesítése érdekében az adott helyzetben elvárható módon járt el. Kimentési ok lehet az is továbbá, ha a kizáró ok alapjául szolgáló adótartozás már nem áll fenn, illetve megszűnt adózó esetén azt kiegyenlítették.
Ha a NAV a kimentési kérelemnek helyt ad, mellőzi az adószám törlését.
Mire érdemes figyelni cégmódosítás előtt?
A cégmódosítás előkészítésekor nem elegendő kizárólag a társasági szerződés vagy az alapító okirat módosítására figyelni. Célszerű előzetesen áttekinteni az érintett vezető tisztségviselő, tag vagy részvényes adójogi előéletét is.
Gyakorlati szempontból különösen indokolt lehet ellenőrizni, hogy az érintett személy:
- rendelkezik-e jelentős, folyamatosan fennálló adótartozással;
- volt-e olyan társaság vezető tisztségviselője, tagja vagy részvényese, amely jelentős adótartozással szűnt meg;
- kapcsolódott-e olyan társasághoz, amelynek adószámát a NAV törölte;
- áll-e vezető tisztségviselői eltiltás hatálya alatt;
- szükség esetén rendelkezésre állnak-e a kimentési kérelemhez szükséges bizonyítékok.
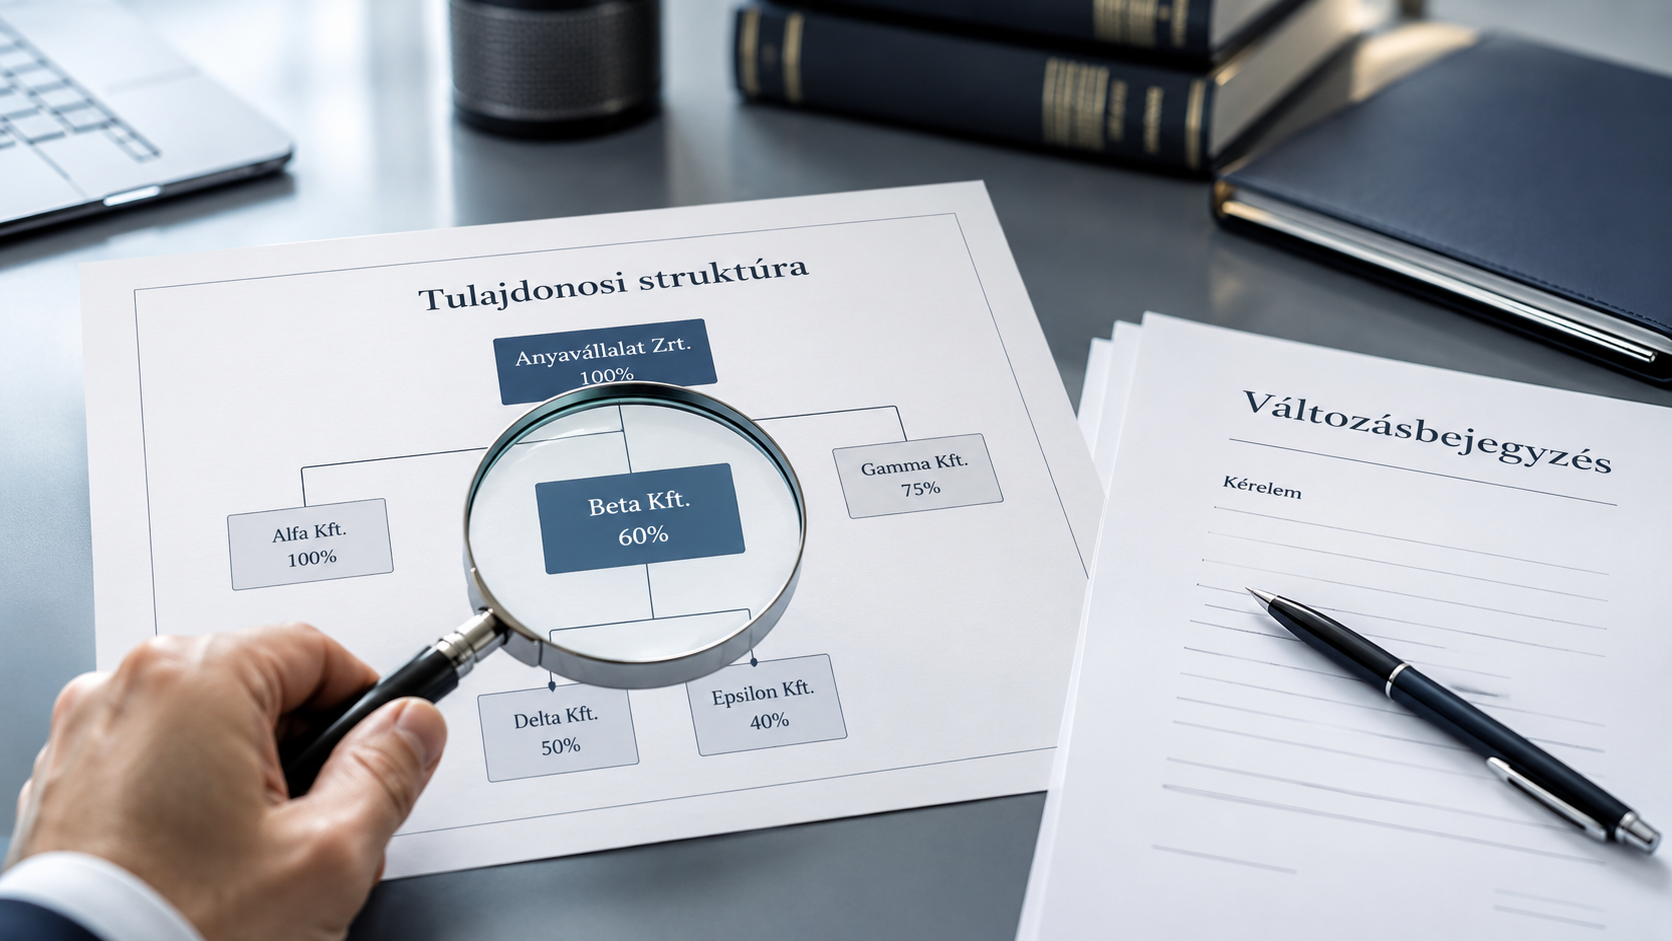
Különösen nagyobb értékű üzletrész-átruházás, tulajdonosi struktúraváltás, cégfelvásárlás vagy ügyvezetőváltás előtt célszerű adójogi szempontból is átvilágítani az érintett személyeket.
Összegzés
A változásbejelentéshez kapcsolódó adóregisztrációs eljárás arra szolgál, hogy a NAV a társaságban bekövetkező lényeges személyi változások után ellenőrizze az új vezető, tag vagy részvényes adójogi kockázatait. Bár az akadály megállapítása önmagában még nem jelenti automatikusan az adószám törlését, a határidők rövidek és szigorúak: az akadály elhárítására negyvenöt nap, a kimentési kérelem előterjesztésére pedig mindössze tizenöt nap áll rendelkezésre.
Egy cégmódosítás ezért nem pusztán cégeljárási kérdés. Megfelelő előzetes jogi és adójogi ellenőrzéssel jelentősen csökkenthető annak kockázata, hogy a társaság működését a változásbejegyzést követően NAV-eljárás vagy akár az adószám törlésének veszélye terhelje.
Dr. Tóth Tamás LL. M.
Hargittay és Társai Ügyvédi Iroda
Legutóbbi BLOG bejegyzések
Legutóbbi bejegyzések
Letartóztatták a munkavállalót – mit tehet a munkáltató?
Visszaélés-bejelentés a munkaügyi perben – mire kell figyelnie a munkáltatónak? A 2023. évi XXV. törvény („Panasztörvény…
TovábbVisszaélés-bejelentés a munkaügyi perben – mire kell figyelnie a munkáltatónak?
Visszaélés-bejelentés a munkaügyi perben – mire kell figyelnie a munkáltatónak? A 2023. évi XXV. törvény („Panasztörvény…
Tovább
Vége a különcködésnek: fontos változás várható a magyar kripto szabályozásban
Vége a különcködésnek: fontos változás várható a magyar kripto szabályozásban A hazai kriptopiac rendkívül megviselte az…
Tovább